La Asociación Española del Hidrógeno (AeH2) ha publicado el análisis del Censo de Proyectos AeH2 2026, elaborado con los datos que aportan sus socios. Esta cuarta edición recoge 312 proyectos de 67 socios, con una inversión estimada de más de 25.000 millones de euros, de los que más de 3.000 millones proceden de financiación pública.
Por grado de madurez, el censo cuenta 102 proyectos de investigación (TRL 3-4), 109 demostradores (TRL 5-8) y 101 proyectos comerciales. Los comerciales con electrólisis asociada sumarían, si se ejecutaran todos, más de 13,7 GW de capacidad y 1,4 millones de toneladas de hidrógeno al año, aunque en torno al 55 % están todavía en fases preliminares (concepto, estudio de viabilidad o sin definir).
En 2026, dos proyectos con 400 MW de electrólisis han tomado la decisión final de inversión (FID). Otros 11, con 930 MW, prevén tomarla antes de que acabe el año, y 15 más, con 2.362 MW, en 2027. Según IndustriAmbiente, el presidente de la AeH2, Javier Brey, destacó que los datos de 2026 muestran una cartera más madura, con proyectos que avanzan hacia la FID, aunque persisten desafíos que pueden influir en el ritmo de ejecución.
La cartera es menor que la del año anterior: el censo de 2025 tenía 399 proyectos, 145 de ellos comerciales, y el de 2026 tiene 312 y 101. Parte de la diferencia es de método, porque los proyectos de investigación y demostración terminados antes del 1 de enero de 2026 pasan a un anexo aparte. En los comerciales, la AeH2 atribuye la caída sobre todo a proyectos que estaban en fases iniciales, en un contexto de incertidumbre económica y regulatoria. La capacidad de electrólisis que los promotores esperan tener en marcha en 2030 baja de 13,3 GW en el censo de 2025 a 7 GW: por debajo del objetivo de 12 GW de la actualización del Plan Nacional Integrado de Energía y Clima (PNIEC) enviada a la Comisión Europea en 2024, y por encima de los 4 GW de la Hoja de Ruta del Hidrógeno de 2020.
Según los promotores de proyectos comerciales, el marco normativo es en 2026 la principal barrera; en 2024 y 2025 ocupaba el tercer puesto. Prácticamente todas las entidades consultadas han sufrido retrasos o cancelaciones en alguno de sus proyectos. El informe señala que el retraso de más de un año en trasponer los objetivos de consumo de combustibles renovables de origen no biológico (RFNBO) en el transporte, fijados por la Directiva de Energías Renovables (RED III), bloqueó varios proyectos hasta que se publicó el Real Decreto 611/2026, de 22 de julio. Entre las demás barreras están la electricidad, los compradores de hidrógeno (offtakers), el acceso a la financiación pública y el suministro de equipos.
El agua tiene su propio apartado. La mayoría de los promotores la considera un aspecto «poco o nada problemático», pero el informe recoge varios desafíos: la disponibilidad depende del emplazamiento y es más crítica en algunas zonas donde se concentra la generación renovable; la falta de concesiones nuevas obliga a recurrir a cambios de uso de concesiones existentes; los procedimientos ante las confederaciones hidrográficas tienen criterios y plazos distintos; falta una normativa clara para el uso de agua regenerada, y no hay garantías de acceso al agua ante sequías. Entre las propuestas de los socios figuran normas claras para las concesiones, incluidas las de agua regenerada, procedimientos estandarizados para concesiones nuevas y cambios de uso, y más inversión en infraestructuras hídricas.
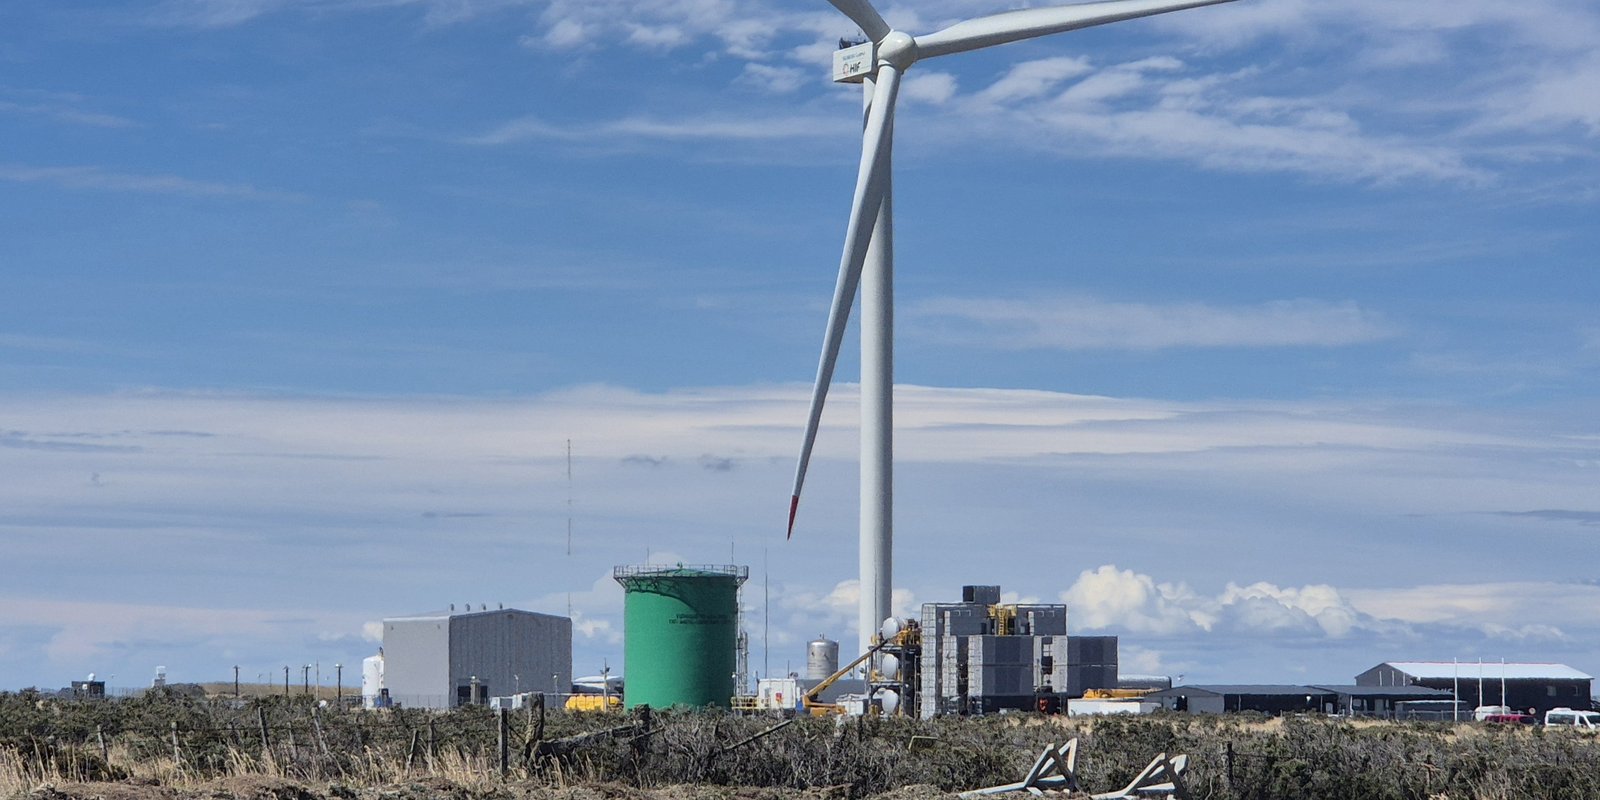
Fuentes: AeH2, «Análisis del Censo de Proyectos AeH2 2026», octubre de 2026, e IndustriAmbiente, 26 de octubre de 2026. Imagen: planta piloto de hidrógeno renovable y combustibles sintéticos Haru Oni, de HIF Global, en Punta Arenas (Chile). Ildottoreverde, CC BY-SA 4.0, vía Wikimedia Commons (recortada).